
从攒利息到抓股息 红利的配置逻辑正在被重新定义
2026-09-30 · yueyoudouyin.com
与此同时,各大社交媒体上“持股收息”“股息复投”“退休计划”等话题热度持续攀升。年轻人开始计算的不再是“存多少钱能拿多少利息”,而是“买多少股可能收到多少股息”。 这不仅是理财方式的改变,更是财富观念的代际切换——从“存款吃利息”转向“持股收股息”。当然股息并不像利息一样属于 无风险收益率 ,仍然存在亏损可能。但对于股息关注的提升,也侧面凸显了当下年轻人对于
与此同时,各大社交媒体上“持股收息”“股息复投”“退休计划”等话题热度持续攀升。年轻人开始计算的不再是“存多少钱能拿多少利息”,而是“买多少股可能收到多少股息”。
这不仅是理财方式的改变,更是财富观念的代际切换——从“存款吃利息”转向“持股收股息”。当然股息并不像利息一样属于 无风险收益率 ,仍然存在亏损可能。但对于股息关注的提升,也侧面凸显了当下年轻人对于风险收益的理解认知程度在不断加深。
低利率时代:“攒利息”这条路为什么越来越窄
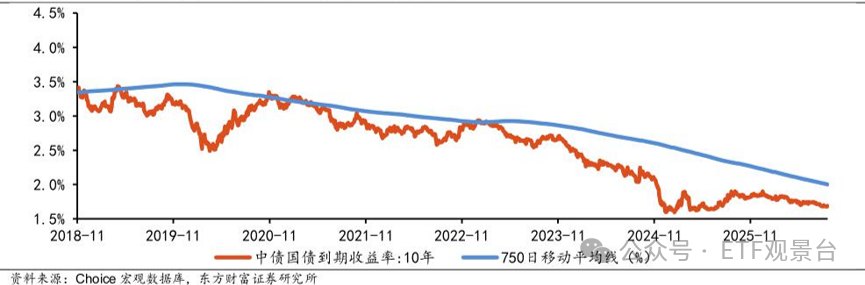
利率下行已经是一个长周期趋势。截至2026.9.11,国内10年期国债收益率已下行至1.69%左右。广发证券研报分析认为,利率本质上是间接融资的价格预期,它背后的主力是存量部门,即基建、地产等建筑业,以及其上下游的原材料和传统制造业。建筑业PMI与10年期国债收益率高度相关,目前至低位平台期,但尚未最终确认触底。也就是说短期可能不会看到利率趋势性反转的情况。
10年期国债收益率及750日移动平均线(%)
存款利率与理财收益的“双降”正在同步发生。
市场主流观点认为,当前银行业净息差处于历史低位,压降负债成本是银行经营的重点,这也是各大行下调大额存单利率、抹平利率溢价的主要原因。
总之,靠存款利息实现财务目标的路径,正在系统性收窄。
红利资产的核心逻辑:“抓股息”的优势在哪
能持续分红的公司,往往具备稳定的商业模式、充沛的自由现金流和良好的治理结构。
低利率环境下,红利资产的“替代效应”逐渐凸显。
拉长时间看,中证红利全收益指数股息率与无风险收益率(10年期国债收益率)、二手住宅租金回报的剪刀差也在不断扩大。中证红利股息率与10年期国债收益率的利差持续走阔,红利资产的相对吸引力处于历史高位。
分红再投资的复利效应:被低估的“滚雪球”。
红利策略 真正的威力不仅在于股息率本身,还在于分红再投资。每年将分红重新买入,持有份额逐年增加,下一次分红对应的基数将更大,形成复利循环。
红利资产的优势:不在于进攻,而在于防御
方正证券曾复盘过红利指数在历史多次地缘冲突事件中的表现以及在市场强势时期的表现,得出的结论是:
1、在地缘冲突这类外生冲击下,红利策略并不是依赖事件初期情绪抢跑取胜,而是更擅长在风险偏好回落、市场重新定价盈利与现金流时,提供修复收益。
2、红利的优势不一定体现在强势行情主升阶段的弹性,而更多体现在市场短期回调和风险偏好下降时的防御性。
也就是说,红利的优势不在于进攻性,而在于防御性。
长期来看,红利资产的定价逻辑逐步从“价值风格轮动”转向“低利率环境下的组合配置”。在组合配置中,红利占据了重要的位置,但并不能作为“一劳永逸”的完全之策。
在经典的“科技+红利”的哑铃型组合中,红利资产扮演的是求稳、降波的角色。一端是高弹性的科技成长,一端是抗波动的红利资产,两者低相关性形成天然对冲。
据东吴证券数据研究,2021 年 1 月 1 日至 2026 年 9 月 7 日, 哑铃策略 (以 50%中证红利指数+50%万得微盘股计算)在约 68%的月份中跑赢沪深 300 指数。
2021-2026历年哑铃策略相对胜率
港股红利在税后收益、估值折价、南向资金增量三个维度仍略占优势,但A股红利在利率敏感度和短期防御性上更为稳健。 两者并非"二选一"的关系,在哑铃策略的防御端中可以同时配置。
2026上半年,港股红利资产净利润、中期分红金额同比增速均较去年同期明显提升。
在港股红利内部,又可以分为两条互补的主线——港股红利低波与港股央企红利。
主线一:港股红利低波——高股息+低波动的“防御盾”
国证港股通红利低波指数聚焦港股通范围内具有稳定分红历史、较高股息率、较低波动率的上市公司,覆盖银行、交运、电力等刚需板块,行业分布较为均衡。
主线二:港股央企红利——高股息+央企背景的“政策盾”
中证国新港股通央企红利指数聚焦港股通内国资委央企名录中的高分红上市公司,覆盖能源、通信、公用事业等国民经济命脉行业,汇聚中国石油、中国神华、中国移动等龙头央企。央企红利的独特优势在于:分红意愿强、覆盖强刚需行业。
A股红利与港股红利两者搭配,可以 在红利内部实现“分散防御+高息强化”的双重覆盖 。 在当前权益市场波动提升,赛道极致分化的行情趋势中,保持对红利资产的关注,是优化组合配置,提升整体配置性价比的优选之一。
红利低波100ETF景顺(515100), $景顺长城中证红利低波动100ETF发起联接C(OTCFUND|016129)$ —— 追求“波动小一点”,跟踪中证红利低波动100指数,以“高股息+低波动”双因子为核心筛选逻辑。
红利100ETF景顺(159188)—— 追求“加点弹性”
跟踪标普中国A股红利100指数,在传统高股息筛选的基础上加入价格动量因子。动量因子的作用:剔除因股价暴跌导致股息率虚高的“低估值陷阱”,同时捕捉股价走势强、基本面改善的个股。
港股红利低波ETF景顺(159569), $景顺长城国证港股通红利低波动率ETF联接C(OTCFUND|025201)$ —— 追求“高股息+低波动”, 跟踪国证港股通红利低波动指数,聚焦港股中股息率高且波动相对较低的优质标的。
港股央企红利ETF景顺(520990), $景顺长城中证国新港股通央企红利ETF联接C(OTCFUND|021962)$ —— 追求“政策+股息”加码
跟踪中证国新港股通央企红利指数。央企改革深化叠加分红政策加码,是该策略的双重驱动。
——————————————————
$景顺长城沪港深红利成长低波指数E(OTCFUND|021735)$ 、 $景顺长城稳健回报混合C(OTCFUND|001407)$ 、 $景顺长城沪港深精选股票A(OTCFUND|000979)$ 、 $景顺长城优质成长股票C(OTCFUND|021500)$ 、 $景顺长城科创50指数增强C(OTCFUND|019768)$ 、 $景顺长城创业板综指增强C(OTCFUND|019239)$ 、 $景顺长城产业趋势混合C(OTCFUND|023193)$ 以上非个股或基金推荐,仅用于关联发文到相关股吧/基金吧讨论区
注:以上所涉个股仅为客观信息展示,不作为投资推荐
注: 景顺长城中证红利低波动100ETF发起联接C、景顺长城国证港股通红利低波动率ETF联接C、景顺长城中证国新港股通央企红利ETF联接C的晨星风险评级均为 中 ,适合激进型、积极型、稳健型投资者。
景顺长城中证红利低波动100ETF发起联接C不收取申购费,持有7日以内收取1.50%赎回费、7日以上(含)免费,管理费0.50%/年,托管费0.10%/年,销售服务费0.10%/年;景顺长城国证港股通红利低波动率ETF联接C不收取申购费,持有7日以内收取1.50%赎回费、7日以上(含)免费,管理费0.50%/年,托管费0.08%/年,销售服务费0.20%/年;景顺长城中证国新港股通央企红利ETF联接C不收取申购费,持有7日以内收取1.50%赎回费、7日以上(含)免费,管理费0.50%/年,托管费0.10%/年,销售服务费0.20%/年。具体费率优惠明细请以产品详情页为准。
红利低波100ETF景顺、红利100ETF景顺、港股红利低波ETF景顺、港股央企红利ETF景顺晨星风险等级均为R3。适合激进型、积极型、稳健型投资者。 景顺长城中证红利低波动100ETF发起联接C、景顺长城国证港股通红利低波动率ETF联接C、景顺长城中证国新港股通央企红利ETF联接C的晨星风险评级均为 中 ,适合激进型、积极型、稳健型投资者
投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金(其中红利100ETF景顺申购费率为0.3%),其中包含证券交易所、登记机构等收取的相关费用。